La industria corre con el motor a media máquina: usó apenas 58,5% de su capacidad en agosto
El INDEC confirmó que las fábricas argentinas operaron por debajo del año pasado, con la metalmecánica y los electrodomésticos como los rubros más golpeados. Más del 40% del parque instalado sigue parado y un economista advierte que, aun si el consumo rebota, la recuperación se absorbería con capacidad ociosa antes que con nuevas inversiones o empleo.
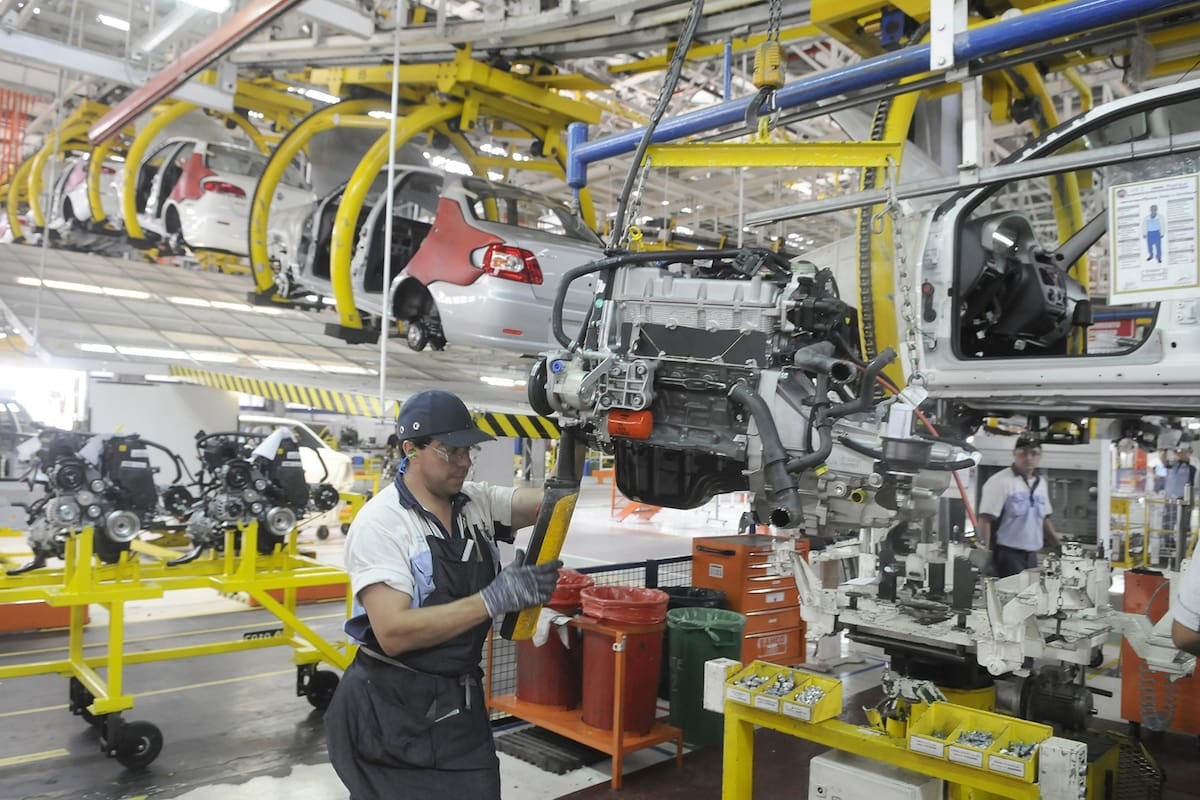
El otoño llega a los viñedos con mañanas todavía templadas en la zona cuyana y algo más frescas en el sur mendocino, y el viento Zonda empieza a pedir turno entre las hileras. Esa transición que en la viña se mide en grados Brix y en tonos de hojas, en la industria se traduce en otra curva: la de la capacidad instalada que el INDEC acaba de relevar para agosto y que volvió a mostrar a las fábricas nacionales funcionando a media máquina, con el 58,5% de su potencial productivo en uso, apenas tres décimas por encima de julio y 1,1 puntos por debajo del 59,6% que se había registrado en el mismo mes del año anterior.
La foto no es catastrófica pero sí elocuente: más del 40% del parque fabril permanece ocioso, a la espera de pedidos que no terminan de llegar, y los picos del año (59,8% en marzo y 59,9% en abril) ya quedaron atrás sin que se haya podido regresar a ese nivel. El indicador se construye a partir de un relevamiento mensual de entre 600 y 700 empresas manufactureras y refleja, en definitiva, la proporción de la capacidad disponible que efectivamente está produciendo.
Sectores que tiran y sectores que se hunden
- Refinación de petróleo: 88,8% de uso, líder absoluto y por encima del 86,1% de agosto de 2025, traccionada por mayor procesamiento de crudo.
- Industrias metálicas básicas: 70,1%, segundo escalón y uno de los bloques más sólidos del relevamiento.
- Alimentos y bebidas: 66,4%, se mantuvo prácticamente estable y explicó gran parte del piso de la canasta manufacturera.
- Sustancias y productos químicos: 65,2%, con un salto interanual notable (estaba en 60,1%), impulsado en parte por la producción de detergentes y jabones, que creció 6%.
- Papel y cartón: 61,3%, en niveles relativamente confortables.
- Metalmecánica (excluida la automotriz): 35,9%, la contracara de la foto, frente al 44,6% de un año atrás, con la maquinaria agropecuaria desplomándose 37,9% interanual y los electrodomésticos cayendo 28%.
- Industria automotriz: retrocedió del 53,3% al 46,2%, en línea con una menor producción de vehículos por parte de las terminales.
- Productos minerales no metálicos (cemento, vidrio): 54,5%, cuatro puntos por debajo de agosto de 2025.
Esa dispersión, que va del 88,8% del petróleo al 35,9% de la metalmecánica, es el dato más del informe: la industria no está parada en su conjunto, pero tiene un claro núcleo deprimido, y es justamente el que más empleo industrial sostiene en el interior productivo. Cuando se mira la composición del consumo, golpea que los bienes durables (electrodomésticos, autos, maquinaria) sean los que más cayeron, porque son los que traccionan desde la hilera del campo a la góndola del supermercado, con todo lo que eso significa para los proveedores, los transportistas y los pueblos del interior que viven alrededor de esas plantas.
“Una eventual recuperación del consumo se absorbería con capacidad ociosa antes que con nueva inversión o empleo.”Tomás Amerio, economista
Sobre esto conversé en los últimos días con viñateros de distintas zonas, que resumen el clima con una frase que se repite de Junín a San Rafael: "La plata no alcanza, y cuando llega, se gasta en lo urgente". Roberto, productor de Maipú que vende uva para mosto y para vinificar, me decía que el tanque está lleno y la venta cuesta, porque las bodegas grandes vienen trabajando con stocks y achicando elaborados, y eso termina bajando el precio de la uva que él entrega, en una cadena que empieza en la finca pero que finalmente se siente también en los números de la industria manufacturera, porque menos vino embotellado significa menos botellas, menos cartón, menos etiquetas, menos plástico, menos transporte.
La advertencia del economista Tomás Amerio, citada por el informe, sintetiza lo que muchos empresarios manufactureros ya perciben en sus propios balances: aun si el consumo rebota, la industria tiene margen para absorberlo sin nuevas inversiones, porque más del 40% de su capacidad sigue parada. Traducido a la calle: más producción posible sin nuevas máquinas, sin nuevas plantas y, sobre todo, sin nuevos puestos de trabajo. El desempleo sectorial y la informalidad en muchas ramas industriales del interior seguirían sin resolverse, y la recuperación económica, si la hay, se repartiría en menos manos que las que el relato oficial suele prometer.
Mientras tanto, el clima del viñatero empieza a girar y amenaza con heladas tempranas en las zonas altas de Mendoza y de San Juan. Es un recordatorio de que el campo no espera los indicadores del INDEC: la poda de la próxima campaña ya se planifica, los cuarteles se limpian y las plantas madres se seleccionan con la esperanza de un año mejor, aunque los números de la industria nacional digan, por ahora, que más del 40% del potencial productivo del país sigue sin encender motores en agosto y que lo que el Estado todavía no resolvió es justamente eso: cómo hacer que cuando la demanda vuelva, vuelva también con empleo y no solo con más horas extra sobre el mismo parque instalado.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Regulación de billeteras cripto: el Gobierno define los requisitos obligatorios