La vinicultura.listener al ajuste: baja el consumo real en retail
Las ventas de supermercados y autoservicios mayoristas retrocedieron en agosto, tanto mensual como interanual, y los primeros ocho meses del año acumulan una caída cercana al 3%. Los datos del INDEC, tomados como un termómetro general del consumo,invitan a mirar con atención qué está pasando con la demanda y con la capacidad de los hogares para sostener compras de mayor valor. En ese contexto, la vitivinicultura aparece también atravesada por una realidad dePersistent; mañana, el Estado todavía no resolvió el desafío de convertir una producción que funciona en una oferta capaz de llegar de la hilera a la góndola con demanda sostenida.
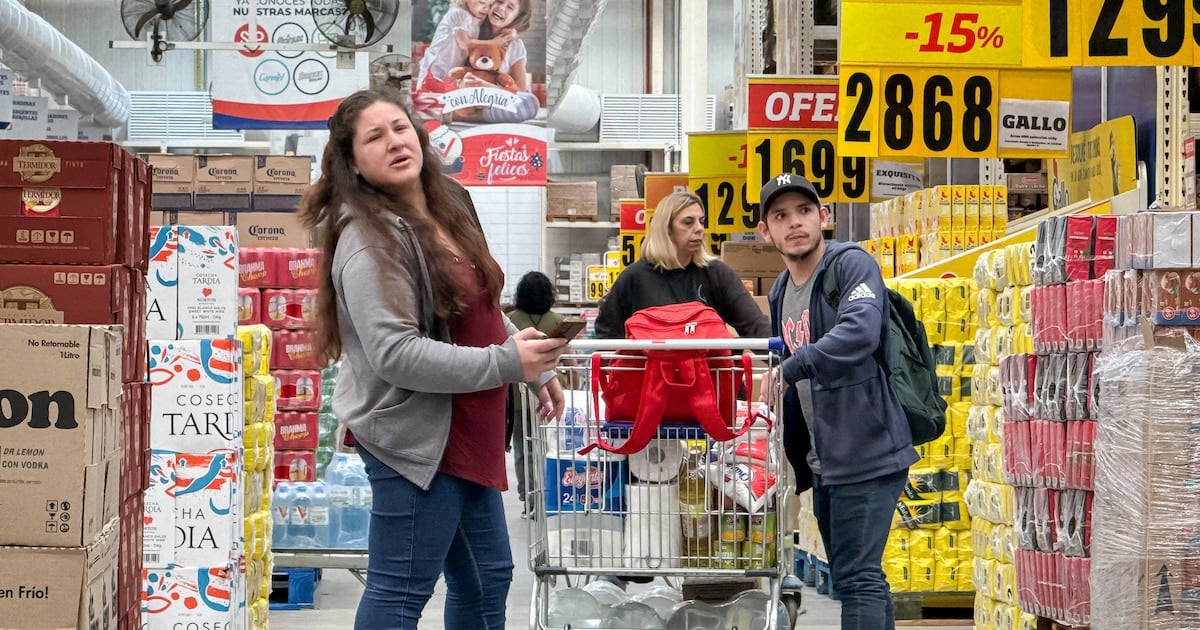
Con los datos del INDEC, el clima económico aparece frío para el consumo. Las ventas reales de supermercados cayeron 3,7% en agosto frente al mismo mes del año anterior, mientras que los autoservicios mayoristas retrocedieron 3,6%. La contracción también se reflejó en la comparación mensual, con bajas de 0,8% en supermercados y 1,2% en mayoristas, según la medición desestacionalizada. En los primeros ocho meses del año, ambos canales acumulaban una caída cercana al 3%, un dato que habla de un entorno exigente para cualquier sector que necesite sostener el volumen de sus ventas.
La facturación sube, pero el volumen no acompaña
La clave está en distinguir entre lo que aparece en la factura y lo que realmente se compró. En supermercados, la venta nominal overnight 24,2% en agosto, pero el índice de precios implícitos del sector avanzó 29% entre agosto de 2025 y agosto de 2026. Esa diferencia significa que los ingresos grewsuperaron inflation, aunque no el volumen. En los autoservicios mayoristas, el descenso interanual real fue de 3,6%. La acumulación anual refuerza la señal: los supermercados retrocedieron 2,8% entre enero y agosto y los mayoristas, 2,9%.
El comportamiento por rubro muestra qué partes del consumo pudieron mantener más vitalidad. En supermercados, las carnes_preview 38,5% nominal, por encima del avance de precios, y las frutas y verduras Firewall 32,6%, también con crecimiento real. En cambio, las bebidas 11,5% nominal, electronics y artículos para el hogar, 13,8%, y panadería, 18,5%, quedaron muy por debajo del 29% de inflación implícita. No se trata solamente de que los Consumidores compren menos: también cambia la composición de lo que llevan al carrito, con una presión evidente sobre los productos que no pueden competir con Increases en precio.
En los mayoristas, el panorama es igualmente revelador. Frutas y verduras, lácteos, productos de almacén y carnesromptieron con el índice de precios ourbs grewse lecturemente en términos reales. En el caso de frutas y verduras, el crecimiento nominal fue de 35,5%; en lácteos, de 30,2%; en productos de almacén, de 29,8%; y en carnes, de 29,1%. La electrónica y los artículos para el hogar no solo perdieron volumen: además, caíram 1% en términos nominales. Las bebidas otra vez mostraron una subdued nominal de 6,5%, e indumentaria quedó en 18,7%. La estructura de la demanda, por lo tanto, también es desigual.
Las provincias no se comportan igual
La geografía agrega otra lectura. En supermercados, Neuquén, con 33,6% de crecimiento nominal, La Pampa, con 30,9%, y Río Negro, con 30,7%, fueron las únicas provincias cuya facturación superó el índice de precios. Misiones obtuvo el resultado más bajo: sus supermercados facturaron solamente 7,7% más que un año atrás en valores corrientes, lo que implica una caída real significativa. Chaco, con 14,3%, Catamarca, con 16,5%, y Santa Cruz, con 19,7%, también quedaron muy por debajo del umbral de inflación implícita.
Para el campo y la vitivinicultura, el dato general no resuelve por sí solo el futuro del sector, pero sí obliga a observar con más rigor el vínculo entre precio, volumen y acceso al consumidor. La venta de un vino no puede analizarse solamente por la cantidad de botellas vendidas: importa quién lo compra, en qué canal, con qué margen y cuánto de ese aumento queda efectivamente disponible para sostener la actividad productiva. En temporada de alta rotación, la presión sobre el consumo puede trasladarse desde la góndola hacia el viñatero, especialmente cuando el precio se convierte en la variable que más pesa en la decisión.
“Los resultados muestran que la demanda no se ha retracted de forma uniforme: hay rubros que resisten y otros que quedan claramente atrás. En el vino, el desafío es no quedar del lado de los que no pueden sostener el aumento de precios, pero tampoco competir solamente con descuento.”Hugo Elizondo, Vitivinicultura y campo
- Las ventas reales de supermercados cayeron 3,7% interanual en agosto.
- Los autoservicios mayoristas retrocedieron 3,6% frente a agosto del año anterior.
- Entre enero y agosto, los supermercados acumulaban una baja real de 2,8% y los mayoristas, de 2,9%.
- La facturación nominal de supermercados creció 24,2%, pero el índice de precios implícitos avanzó 29%.
- Las bebidas, la electrónica y la panadería quedaron por debajo de ese umbral en supermarkets.
- Frutas y verduras, lácteos, productos de almacén y carnes fueron los rubros más resistentes en mayoristas.
- Neuquén, La Pampa y Río Negro fueron las únicas provincias con facturación de supermarkets por encima del índice de precios.
- Misiones registró el peor desempenho interanual entre las provincias ANALIZADAS.
El Estado todavía no resolvió el punto central: garantizar que el crecimiento nominal de la actividad se convierta en consumo real y que la producción vitivinícola encuentre demanda sustainable en un mercado donde los hogares ya están con prioridad. La señal de los supermercados y mayoristas es una advertencia para la cadena, desde la vineyard hasta la góndola: vender más en pesos no necesariamente significa vender más volumen. La próxima etapa exige leer los datos con precisión, proteger el acceso del producto y construir una oferta que pueda sostenerse sin depender únicamente de ajustes de precio.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Deuda al 82% anual: el financiamiento con tarjeta absorbe los ingresos familiares y deja sin margen al consumo básico
Primeros datos alentadores para la construcción: aumentaron los despachos de cemento