Octubre suma seis meses de caídas en el crédito de consumo de las familias
Las tarjetas lideraron el retroceso de los préstamos que financian compras cotidianas, mientras las ventas masivas siguen en terreno negativo.
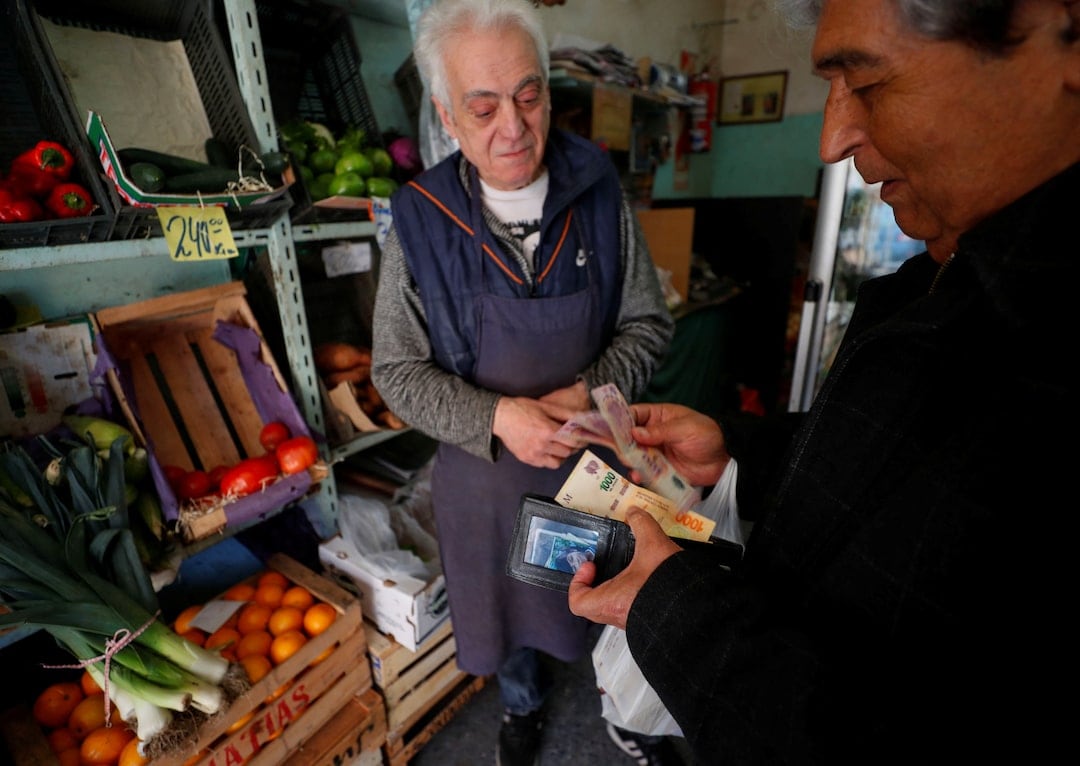
El crédito que las familias toman para afrontar gastos del día a día volvió a caer en octubre y ya encadena seis meses consecutivos de bajas. Según datos de la consultora Equilibra, basados en información del Banco Central, el volumen de créditos al consumo de los hogares se redujo 1,1% en términos reales desestacionalizados. La racha empezó en mayo y, desde entonces, ningún mes registró una variación positiva en esta serie, lo que deja una tendencia difícil de revertir en el corto plazo.
Qué pasó dentro de los préstamos
- Tarjetas de crédito: la mayor retracción del mes, con una baja de 2,1% real mensual.
- Préstamos personales: descenso de 0,1%.
- Líneas con garantía real, impulsadas por los créditos hipotecarios: crecimiento de 2,3%.
- Total de préstamos en pesos a las familias: cierre de octubre con una baja de 0,3%.
El dato muestra una foto con dos caras. Mientras el uso de tarjetas y los préstamos personales se achicó, el financiamiento hipotecario sostuvo parte del saldo total. Esa diferencia explica por qué la caída general no fue todavía más pronunciada, aunque no alcanza para cambiar la dirección de la serie.
El crédito total y la inflación
Si se mira el crédito total al sector privado en pesos, la historia cambia en apariencia. En octubre subió 2,0% nominal y alcanzó un saldo de 111 billones de pesos. Pero con una inflación de octubre estimada en 1,9%, la variación real quedó en apenas 0,1% mensual, y en la comparación interanual acumuló una caída de 1,6%, según un análisis de First Capital Group. Dicho de otro modo, el número que sale en los titulares no refleja lo que realmente pueden comprar las familias.
Las ventas de consumo masivo confirman esa debilidad. Según la consultora Scentia, las cantidades vendidas bajaron 1,2% interanual en septiembre, y en los primeros nueve meses del año el descenso acumulado llegó a 2,7% frente al mismo período de 2023. Un estudio de NielsenIQ marca un retroceso todavía más fuerte: en el bimestre agosto-septiembre, las ventas cayeron 5,8% interanual.
Morosidad y refinanciaciones
Hubo un dato que, a primera vista, aparece como alivio. Según la consultora 1816, sobre la base de la Central de Deudores del Banco Central, la tasa de préstamos con atrasos de más de 90 días bajó de 12,81% en agosto a 12,20% en septiembre. Sin embargo, la mejora se explicó por una reducción del saldo en mora, que cayó 4,1% real en el mes, y no por una mayor cantidad de crédito sano. A la vez, las refinanciaciones crecieron y en septiembre representaron 3,9% del crédito a las familias, el nivel más alto de la serie. Es decir, buena parte del ajuste pasó por reacomodar deudas, no por recuperar capacidad de pago.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
El acuerdo con el FMI impulsa el interés de fondos extranjeros en bonos argentinos